Seis balanços de mega-caps chegando esta semana
Microsoft, Apple, Meta, Amazon, SanDisk e MSTR
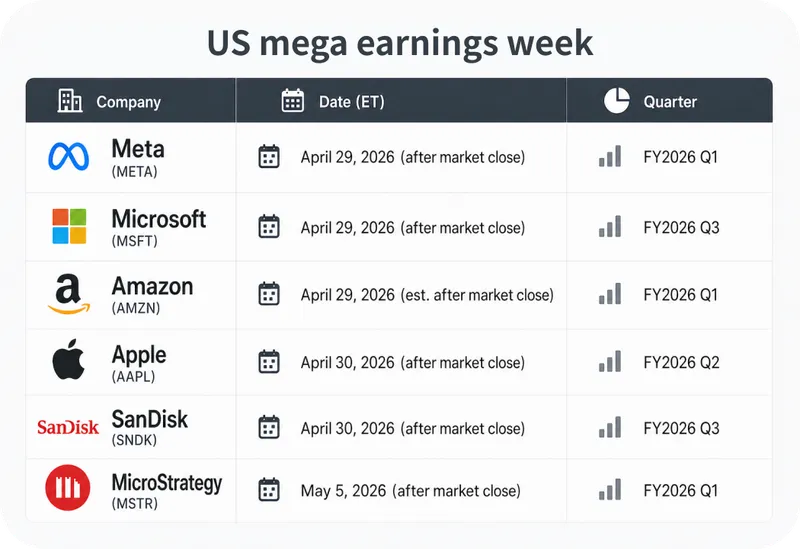
A semana de resultados mais importante do segundo trimestre de 2026 chegou. Com as despesas de capital em IA sob escrutínio e os mercados em níveis elevados, seis grandes empresas estão prestes a revelar se o superciclo de investimento em IA está entregando retornos reais.
Microsoft (MSFT) – O teste de monetização da IA
O Morgan Stanley reafirma a recomendação "Overweight" com um preço-alvo de US$ 650. A orientação de crescimento do Azure está em 37%–38% em moeda constante, e a penetração do Copilot entre os 400 milhões de usuários do Microsoft 365 é de apenas 3,7% – deixando um longo caminho comercial pela frente.
Relatório de resultados: 29 de abril (após encerrar a preço de mercado)
Perspectiva institucional: De Alta
O que observar:
1. Se o crescimento da receita do Azure se mantém em 37%–38%
2. Conversão corporativa e precificação do Copilot
3. Retorno sobre US$ 104 bilhões em despesas de capital projetadas para 2026
Meta Platforms (META) – Anúncios fortes vs. custos crescentes
As ferramentas de anúncios Advantage+ impulsionadas por IA estão com bom desempenho, mas US$ 115 bilhões–US$ 135 bilhões em despesas de capital projetadas para 2026 e US$ 162 bilhões–US$ 169 bilhões em custos operacionais estão deixando os investidores cautelosos. A Morningstar classifica a META com quatro estrelas, com um valor justo de longo prazo de US$ 850 – um prêmio significativo em relação aos níveis atuais de cerca de US$ 670.
Relatório de resultados: 29 de abril (após encerrar a preço de mercado)
Perspectiva institucional: Cautelosamente de alta
O que observar:
1. Crescimento da receita publicitária no 1º trimestre – pode se manter perto de 30%?
2. Orientação de capex para o ano todo – qualquer revisão para cima desencadeia vendas
3. Prejuízos da Reality Labs e retornos do ecossistema de IA de código aberto
Amazon (AMZN) – Crescimento + margens se alinhando
A AWS está de volta ao modo de alto crescimento. Dan Romanoff, da Morningstar, mantém uma classificação de três estrelas com um preço-alvo de valor justo de US$ 260.
Relatório de resultados: 29 de abril (após encerrar a preço de mercado)
Perspectiva institucional: De Alta
O que observar:
1. Trajetória da margem de lucro da AWS
2. Impacto financeiro da aquisição da Globalstar e da parceria expandida com a Anthropic
Apple (AAPL) – Nova liderança, nova direção
Este relatório vai além das vendas do 2º trimestre (EPS de consenso: US$ 1,94). Em 20 de abril, a Apple anunciou uma mudança histórica na liderança: Tim Cook torna-se presidente executivo, John Ternus assume como CEO e Johny Srouji é promovido a diretor de hardware. A primeira teleconferência de resultados do novo CEO será observada de perto em busca de um roadmap de IA no dispositivo que seja crível.
Relatório de resultados: 30 de abril (após encerrar a preço de mercado)
Perspectiva institucional: De Alta
O que observar:
1. Visão de John Ternus para hardware, IA e estratégia de mercado global
2. Qualquer cronograma concreto para produtos de IA no dispositivo
SanDisk (SNDK) – Beneficiária do boom de armazenamento de IA
Uma das beneficiárias mais claras da infraestrutura de IA. A escassez de SSDs corporativos dá à SNDK um forte poder de precificação – os resultados do 2º trimestre de 2026 mostraram um crescimento de receita de 61% e lucro por ação de US$ 6,20, bem acima do consenso de US$ 3,49. A ação mais que dobrou no acumulado do ano, então a avaliação agora é uma consideração.
Relatório de resultados: 30 de abril (após encerrar a preço de mercado)
Perspectiva institucional: De Alta
O que observar:
1. Mix de receita de SSD corporativo e melhoria da margem bruta
2. Orientação da gestão sobre a precificação de NAND no 2º semestre de 2026
3. Eficiência de custos operacionais pós-spin-off
MicroStrategy (MSTR) – Uma aposta alavancada em Bitcoin
A MSTR é uma posição alavancada em Bitcoin envolvida em uma empresa de software. O consenso de EPS GAAP para o 1º trimestre varia de -US$ 15,33 a -US$ 20,02. O negócio de software é secundário – todos os olhos estão no preço médio de custo do Bitcoin de Michael Saylor e no prêmio do valor líquido dos ativos (NAV) sobre os ativos digitais.
Relatório de resultados: 5 de maio (após encerrar a preço de mercado)
Perspectiva institucional: Alto risco, alto retorno
O que observar: Preço médio de custo do Bitcoin de Saylor e o prêmio do valor líquido dos ativos (NAV) sobre os ativos digitais no balanço patrimonial
O mercado superou a fase de recompensar promessas. Esta semana, apenas a entrega de lucro real importa. Opere MSFT, META, AMZN, AAPL, SNDK e MSTR usando USDT ou USDC diretamente da Bitget Wallet.
Isenção de responsabilidade: Este artigo é apenas para fins informativos e não constitui recomendação de investimento. Sempre pesquise antes de operar.